

BOMBA Momentului! Facturile din Iulie Vin cu TVA Majorat: EXPLICĂȚIA Oficială care Șochează România și Valul de Nemulțumiri „Bani Luați Românilor”!
Un val de consternare și, ulterior, de indignare profundă a lovit gospodăriile din România la începutul lunii august, când românii au început să primească facturile pentru consumul de utilități, internet și telefonie aferent lunii iulie. Marea surpriză a fost descoperirea că, pe aceste facturi, fusese deja aplicată cota majorată de TVA de 21%, și nu vechea cotă de 19%. Această situație a generat un val de întrebări și acuzații, având în vedere că Executivul anunțase public că majorarea taxei pe valoarea adăugată va intra în vigoare abia de la 1 august. Controversele s-au amplificat rapid, transformându-se într-un subiect de dezbatere națională. În acest context tensionat, Ministrul Finanțelor, Alexandru Nazare, a reacționat prompt, oferind o explicație oficială menită să clarifice situația legată de TVA majorat facturi iulie, o explicație care, deși susținută de lege, nu a reușit să calmeze spiritele.
Explicația Oficială a Ministerului Finanțelor: Data Facturării, Nu a Consumului
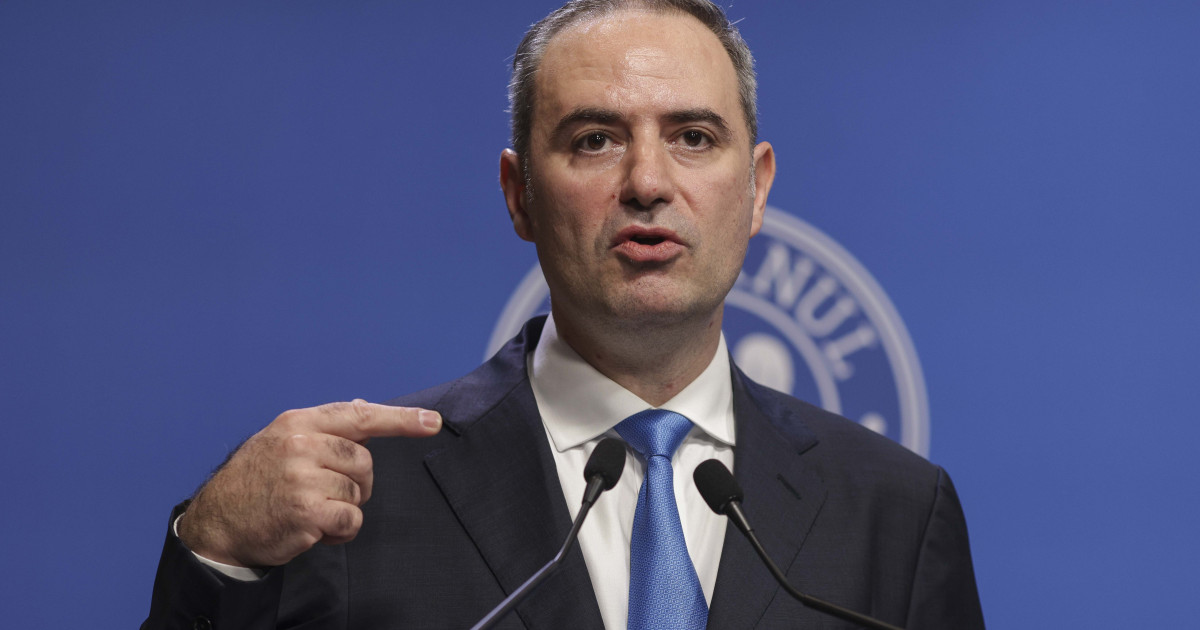
Confruntat cu reacția publicului, Ministrul Finanțelor, Alexandru Nazare, a adoptat o poziție fermă, susținând că Ministerul a aplicat legea în mod corect și că nu a existat nicio omisiune din partea instituției pe care o conduce. Pilonul central al argumentației sale este o regulă fiscală fundamentală și, conform afirmațiilor sale, „neschimbată de ani de zile”: TVA se plătește în funcție de data facturării sau a plății prevăzute în contract, nu de perioada calendaristică a consumului.
Articolul 281 din Codul Fiscal: Fundamentul Legal al Deciziei
Cheia întregii situații se găsește în Articolul 281 din Codul Fiscal, un text legislativ care stabilește de multă vreme procedura de aplicare a TVA-ului în diverse situații. Acest articol reglementează ceea ce în termeni fiscali se numește „faptul generator” al taxei și „exigibilitatea” acesteia. Mai simplu spus, faptul generator este evenimentul care dă naștere obligației de plată a TVA-ului, iar exigibilitatea este momentul la care statul poate cere plata acestei taxe.
Pentru serviciile continue, cum sunt cele de utilități, internet, telefonie sau abonamente (săli de sport, leasing), Codul Fiscal stabilește că TVA devine exigibilă la data la care intervine unul dintre următoarele evenimente: emiterea facturii, data plății sau data prevăzută în contract pentru plata serviciilor. Indiferent de momentul exact al consumului, esențială este data la care furnizorul emite documentul fiscal (factura). Prin urmare, dacă un furnizor de energie, gaze, apă sau telefonie a emis factura în luna august pentru consumul aferent lunii iulie, conform legii, trebuia să aplice cota de TVA în vigoare la data emiterii facturii – adică 21%.
Exemple Concrete și Context Istoric
Pentru a înțelege mai bine acest principiu, să luăm un exemplu simplu. Dacă ați consumat energie electrică în iulie, dar contorul a fost citit la începutul lui august și factura a fost emisă pe 5 august, acea factură, chiar dacă se referă la consumul din iulie, va include TVA de 21%. Același lucru este valabil pentru abonamentul de internet sau de telefonie mobilă, care, deși acoperă perioada 1-31 iulie, dacă factura este emisă pe 2 sau 3 august, va reflecta noua cotă.
Acest mecanism nu este o noutate sau o particularitate a majorării de TVA din această vară. Ministrul Nazare a subliniat că procedura este „folosită constant în toate situațiile de modificare a TVA”. Un exemplu relevant este schimbarea cotei de TVA de la 24% la 20% (ulterior 19%) în 2016. Atunci, dacă o factură pentru un serviciu prestat în decembrie 2015 era emisă în ianuarie 2016, cota aplicată era cea nouă, de 20%, chiar dacă serviciul fusese consumat sub incidența cotei vechi. Acest lucru demonstrează o coerență în aplicarea legislativă, chiar dacă percepția publică poate fi diferită la fiecare modificare fiscală.
Rațiunea din spatele acestei reguli fiscale este simplificarea administrării taxelor și prevenirea arbitrajului fiscal. Stabilirea unui punct clar de exigibilitate (data facturării) evită ambiguitățile și posibilele litigii legate de determinarea exactă a momentului consumului, în special pentru servicii continue sau contracte pe termen lung. De asemenea, oferă o predictibilitate necesară furnizorilor de servicii în aplicarea cotei corecte.
Controverse și Acuzații de „Omitere” sau „Înșelăciune”
Chiar dacă din punct de vedere legal explicația Ministerului Finanțelor este solidă și bazată pe legislația în vigoare, aceasta nu a reușit să estompeze sentimentul de nemulțumire în rândul populației. De ce? Deoarece, în spațiul public, s-a propagat ideea că majorarea TVA va afecta facturile doar începând cu consumul din luna august, adică facturile emise ulterior pentru septembrie. Această așteptare a fost alimentată, probabil, de comunicările inițiale ale Executivului, care, deși corecte în esență (taxa crește de la 1 august), au fost interpretate diferit de public în absența unor clarificări detaliate privind mecanismul de aplicare pentru serviciile recurente.
Percepția generală a fost că promisiunea Executivului s-a transformat într-un fel de „înșelăciune fiscală”, generând frustrare și un sentiment de lipsă de transparență. Ministrul Finanțelor a replicat direct acestor acuzații, afirmând că „nu a existat nicio omisiune din partea Ministerului Finanțelor, aşa cum se propagǎ greşit în spațiul public.” Din perspectiva Ministerului, legea este clară, publică și a fost aplicată exact așa cum prevede Articolul 281 din Codul Fiscal. Diferența a apărut între ceea ce a fost comunicat la nivel general și detaliile tehnice ale aplicării legii, care nu sunt întotdeauna evidente pentru consumatorul obișnuit.
TVA Majorat Facturi Iulie: O Problemă de Comunicare Publică?
Discrepanța dintre „promisiunea” Executivului și realitatea din facturi scoate în evidență o problemă cronică a administrației publice: comunicarea deficitară a deciziilor fiscale complexe. Deși litera legii a fost respectată, așteptările create în rândul cetățenilor nu au fost aliniate cu modul de aplicare. Acest decalaj a erodat încrederea publică și a generat un sentiment de nedreptate, chiar dacă acțiunea a fost, tehnic, perfect legală. Este un exemplu clasic în care forma comunicării este la fel de importantă ca și fondul legislativ.
Reacția Publică și Solicitarea Fostului Europarlamentar Vlad Gheorghe
Valul de nemulțumiri nu a rămas doar la nivelul discuțiilor private sau al postărilor de pe rețelele sociale. Impactul direct al TVA-ului majorat asupra bugetelor familiilor, oricât de mic ar fi fost perceput inițial, a generat un răspuns public amplu. Cetățenii s-au simțit, în mare parte, păcăliți sau ignorați, considerând că statul le „ia bani în plus”.
Intervenția lui Vlad Gheorghe: Apel pentru Returnarea Banii
Unul dintre cei mai vocali critici ai acestei situații a fost fostul europarlamentar Vlad Gheorghe. Acesta a transmis o solicitare oficială către Ministerul Finanțelor, cerând imperativ „să dea înapoi banii luați românilor pentru perioada 01 iulie – 01 august 2025” (o dată care pare a fi o eroare de redactare, cel mai probabil referindu-se la 2023). Această solicitare subliniază frustrarea profundă și percepția că cetățenii au fost, într-un fel, prejudiciați.
Din punct de vedere legal și administrativ, o astfel de cerere de returnare a banilor este extrem de dificilă, dacă nu imposibilă. Având în vedere că TVA a fost aplicată conform legii în vigoare la momentul facturării, nu există o bază legală pentru a obliga statul să returneze diferența. Furnizorii de servicii au acționat conform obligațiilor lor fiscale, colectând și virând TVA la bugetul de stat. O acțiune de returnare ar presupune o modificare legislativă retroactivă, ceea ce este complex și adesea problematic din punct de vedere constituțional, sau o decizie politică excepțională de compensare, care ar genera un precedent periculos și costuri semnificative pentru bugetul de stat.
Impactul Social și Politic al Nemulțumirilor
Nemulțumirile legate de TVA majorat facturi iulie au avut un ecou semnificativ în societate. Pe lângă reacțiile individuale, au apărut discuții aprinse în mediul online, la televiziuni și în presă. Acest episod a contribuit la consolidarea percepției că autoritățile nu sunt întotdeauna transparente sau că nu reușesc să comunice eficient cu cetățenii. Din punct de vedere politic, a oferit muniție opoziției și a sporit presiunea asupra coaliției guvernamentale, mai ales în contextul unei inflații ridicate și al unei puteri de cumpărare în scădere.
Sentimentul că „banii luați românilor” este nedrept, indiferent de legalitatea acțiunii, poate avea consecințe pe termen lung asupra încrederii în instituțiile statului și în capacitatea acestora de a gestiona crizele și de a implementa reforme fiscale fără a afecta populația.
Impactul Real Asupra Bugetului Românilor și Lecțiile Învățate
Desigur, se pune întrebarea: cât de mare este, de fapt, impactul acestei majorări de TVA pentru luna iulie asupra bugetului individual al românilor? Diferența este de 2 puncte procentuale, de la 19% la 21%. Pentru o factură de 100 de lei (fără TVA), taxa a crescut de la 19 lei la 21 lei, adică o diferență de 2 lei. Dacă o gospodărie are facturi la utilități și servicii recurente care totalizează, să spunem, 500 de lei (fără TVA) pe lună, creșterea este de 10 lei. Aceasta nu pare o sumă colosală la o primă vedere.
Efectul Cumulativ și Presiunea pe Buget
Însă, impactul nu trebuie privit izolat. Aceste sume se adaugă la o listă lungă de alte scumpiri, inflație generalizată și o presiune constantă asupra veniturilor disponibile. Pentru milioane de români care se luptă să ajungă cu cheltuielile de la o lună la alta, fiecare leu contează. Efectul cumulativ al acestor majorări, chiar și aparent mici, poate fi semnificativ pentru familiile cu bugete restrânse. În plus, este vorba și de principiul echității și al predictibilității fiscale, care par să fi fost afectate.
Lecții pentru Cetățeni și Autorități
Această situație oferă lecții valoroase pentru ambele părți. Cetățenii sunt reamintiți de complexitatea legislației fiscale și de importanța de a urmări cu atenție nu doar anunțurile generale, ci și detaliile de aplicare a legilor. Este esențial să înțeleagă că o promisiune politică poate avea nuanțe legale care îi schimbă aplicabilitatea imediată.
Pentru autorități, episodul subliniază critica importanță a unei comunicări fiscale clare, complete și proactive. Nu este suficient să se afirme că „legea a fost respectată”; trebuie să se explice și „de ce” și să se anticipeze posibilele interpretări greșite din partea publicului. O campanie de informare detaliată, lansată înainte de intrarea în vigoare a unor astfel de modificări, ar fi putut preveni o mare parte din valul de nemulțumiri. Transparența și anticiparea reacțiilor publice sunt chei pentru menținerea încrederii și evitarea unor crize de imagine.
Concluzii: Între Litera Legii și Așteptările Publice
Episodul TVA majorat facturi iulie reprezintă un caz clasic de tensiune între aplicarea riguroasă a literei legii și așteptările create în spațiul public. Deși Ministerul Finanțelor a acționat în conformitate cu prevederile Codului Fiscal, percepția generală a fost una de surpriză neplăcută și, pentru mulți, de nedreptate. Diferența dintre ceea ce a fost anunțat la nivel macro și modul de implementare la nivel micro (al facturilor individuale) a creat un decalaj de înțelegere și încredere.
Această situație reconfirmă necesitatea unei comunicări guvernamentale impecabile în privința modificărilor fiscale, mai ales când acestea au un impact direct asupra milioanelor de cetățeni. Asigurarea că publicul înțelege pe deplin nu doar *ce* se schimbă, ci și *cum* se va aplica acea schimbare, este crucială pentru a evita nemulțumiri și a menține stabilitatea socială și încrederea în instituțiile statului. În final, deși legalitatea acțiunii nu este contestată de autorități, legitimitatea ei în ochii publicului rămâne un subiect deschis dezbaterii și un memento al importanței transparenței și clarității în guvernare.
