

MITUL „FALIMENTULUI” S-A SPULBERAT! 🤫 Pensiile Private din România sunt mai SIGURE decât crezi!
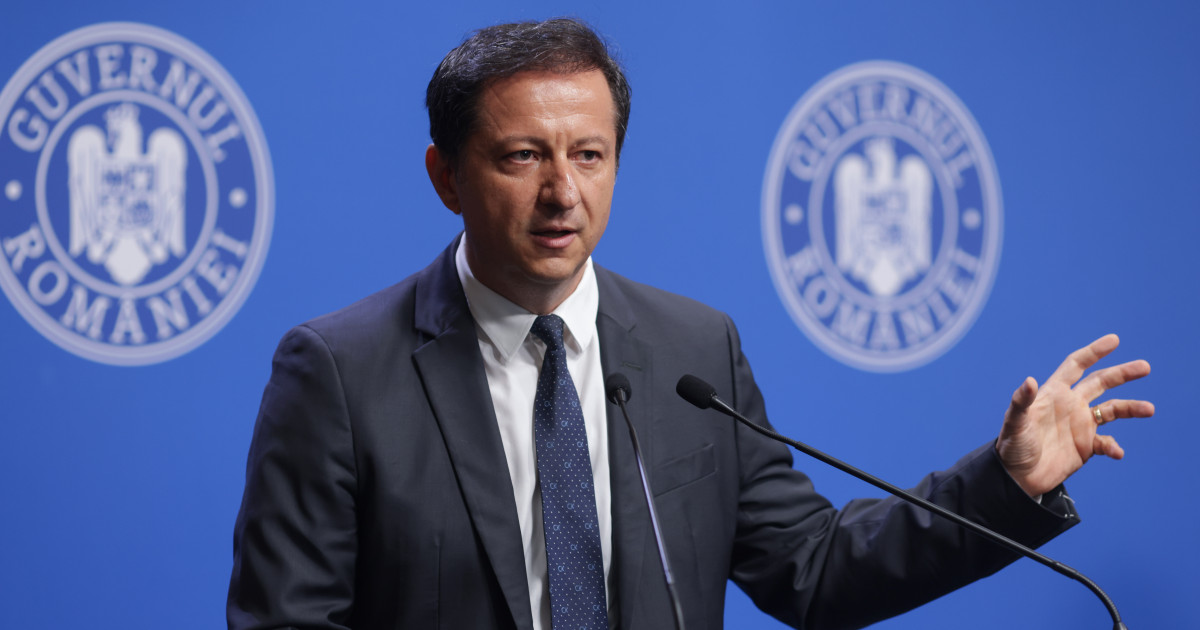
În ciuda temerilor răspândite în spațiul public, oficialii ASF confirmă stabilitatea și lichiditatea sistemului de pensii private, subliniind garanțiile legale pentru economiile românilor. În ultima perioadă, spațiul public a fost inundat de speculații și îngrijorări privind viabilitatea sistemului de pensii private din România, în special Pilonul II. Se vehicula intens ideea unui posibil blocaj sau chiar a unui faliment, alimentând anxietatea în rândul milioanelor de români care contribuie lunar la aceste fonduri. Însă, Vicepreședintele Autorității de Supraveghere Financiară (ASF), Dan Armeanu, a intervenit decisiv, oferind clarificări esențiale care ar trebui să restabilească încrederea și să spulbere orice mituri legate de siguranța pensiilor private România.
Niciun Risc de Faliment: Asigurările Oficiale ale ASF
Una dintre cele mai puternice și liniștitoare declarații făcute de Dan Armeanu, în direct la Digi24, a fost: „În primul rând, nu se produce absolut niciun faliment.” Această afirmație tranșantă vine ca un răspuns direct la temerile de insolvență care au circulat intens. Un faliment al sistemului de pensii private ar avea consecințe catastrofale pentru economia națională și pentru viitorul financiar al cetățenilor, motiv pentru care clarificarea din partea unei instituții de reglementare precum ASF este crucială.
Armeanu a continuat, explicând și motivul fundamental pentru această siguranță: „Sunt destul de multe resurse și lichiditatea este suficientă pentru plata pensiilor.” Conceptul de lichiditate este vital în contextul fondurilor de pensii. Lichiditatea se referă la capacitatea unui activ de a fi convertit rapid în numerar, fără a pierde din valoare. Într-un fond de pensii, o lichiditate suficientă înseamnă că fondul are la dispoziție suficiente active ușor convertibile pentru a onora plățile către beneficiari, fără a fi nevoit să vândă active la prețuri nefavorabile în caz de presiune.
Afirmația ASF sugerează că fondurile de pensii private din România sunt bine capitalizate și administrate prudent, având o structură de active care permite acoperirea obligațiilor de plată, indiferent de volumul solicitărilor. Această abordare conservatoare și solidă este un pilon esențial al siguranței pensiilor private România.
Dreptul de Proprietate: O Garanție Fundamentală
O altă preocupare majoră a românilor era legată de dreptul lor de proprietate asupra sumelor cotizate în Pilonul II. Dan Armeanu a clarificat și acest aspect, afirmând cu tărie: „În al doilea rând, oamenii dispun de sumele respective. Nimeni nu le ia acest drept.” El a explicat că „în legea de plată, ca și legea Pilonului II, există dreptul de proprietate pe sumele respective. Deci dreptul de proprietate este garantat prin legea de constituire a Pilonului II.”
Această precizare este extrem de importantă. Ea înseamnă că banii acumulați în conturile individuale de pensii private nu sunt proprietatea statului sau a administratorului de fond, ci rămân proprietatea strictă a contribuabilului. Această garanție legală este consacrată încă de la început, prin Legea 411/2004, actul normativ care a stat la baza înființării Pilonului II de pensii private în România. Dreptul de proprietate implică faptul că sumele respective nu pot fi confiscate, naționalizate sau deturnate în alte scopuri. Ele sunt moștenibile, ceea ce înseamnă că, în cazul decesului contributorului înainte de a-și epuiza fondul, suma rămasă este transferată moștenitorilor legali.
Reiterarea acestui principiu fundamental este menită să consolideze încrederea publică și să elimine temerile că economiile private ar putea fi într-un fel sau altul „confiscate” sau că nu ar mai aparține contribuabilului.
Scopul Inițial al Pilonului II: Pensia Eșalonată, Nu Suma Forfetară
Vicepreședintele ASF a reamintit, de asemenea, scopul inițial al Pilonului II, așa cum a fost el definit prin Legea 411/2004. „Încă de la început, legea 411/2004 se spune foarte clar că acest pilon este creat pentru o pensie plătită eșalonat, pentru a asigura un venit suplimentar față de pensia din Pilonul I.” Această perspectivă istorică este esențială pentru a înțelege contextul modificărilor actuale și pentru a le justifica.
Deși în ultimii ani s-au vehiculat tot mai intens discuții despre posibilitatea retragerii integrale a sumelor la pensie, viziunea inițială a legiuitorului a fost de a crea un pilon complementar pensiei de stat, care să ofere un flux de venit constant pe parcursul anilor de pensie. O plată eșalonată, fie ea lunară, trimestrială sau anuală, asigură o stabilitate financiară pe termen lung, prevenind riscul epuizării rapide a fondurilor și, implicit, intrarea în dificultate financiară a pensionarilor. Această abordare este în contrast cu o plată unică, masivă, care ar putea fi gestionată ineficient de către unii beneficiari, lăsându-i fără resurse după o perioadă scurtă de timp.
Noua lege, care limitează retragerea la 30% inițial și eșalonează restul pe opt ani, nu face altceva decât să reconfirme și să consolideze acest principiu fondator, aducând sistemul mai aproape de viziunea sa originală de a fi un instrument de asigurare a unui venit suplimentar pe termen lung, și nu un cont de economii cu acces imediat la întreaga sumă.
Contextul Discuțiilor Publice și Necesitatea Clarificărilor
Valul de îngrijorări privind siguranța pensiilor private România a apărut pe fondul unor discuții mai ample despre sustenabilitatea sistemelor de pensii, atât publice, cât și private, în contextul demografic actual și al presiunilor economice. Dezinformarea și interpretările eronate ale unor propuneri legislative pot genera rapid panică și neîncredere în rândul publicului, mai ales când este vorba de banii de pensie, un subiect de o importanță vitală pentru viitorul fiecărui individ.
În acest context, intervențiile clare și ferme ale oficialilor, precum cea a vicepreședintelui ASF, sunt esențiale. Rolul autorităților de reglementare nu este doar de a supraveghea și de a legisla, ci și de a comunica transparent și de a educa publicul, contracarând informațiile false și oferind o imagine reală și completă a situației. Clarificarea privind absența riscului de faliment și garantarea dreptului de proprietate sunt pietre de temelie pentru menținerea stabilității și încrederii în sistemul financiar național.
Impactul Economisirii pe Termen Lung
O înțelegere clară a modului în care funcționează Pilonul II și a garanțiilor sale legale încurajează economisirea pe termen lung. Când oamenii sunt siguri că banii lor sunt protejați și că le vor fi disponibili la pensie, ei sunt mai dispuși să contribuie constant. Acest lucru este benefic nu doar pentru individ, care își asigură o bătrânețe mai confortabilă, ci și pentru economia națională, prin capitalizarea fondurilor și prin direcționarea acestora către investiții productive pe termen lung.
Lipsa de încredere, dimpotrivă, ar putea duce la încercări de retragere masivă a fondurilor (chiar și acolo unde nu este permis), la o scădere a contribuțiilor voluntare și, în cele din urmă, la o slăbire a sistemului. De aceea, mesajul de asigurare al ASF este crucial pentru menținerea sănătății și creșterii sistemului de pensii private din România.
Concluzie: O Fundație Solidă pentru Viitor
Declarațiile vicepreședintelui ASF, Dan Armeanu, oferă o imagine clară și reconfortantă asupra siguranței pensiilor private România. Prin infirmarea riscului de faliment, prin confirmarea lichidității suficiente și, mai ales, prin reiterarea garanției dreptului de proprietate asupra sumelor cotizate, autoritățile încearcă să restabilească calmul și încrederea publică. Sistemul de pensii private, în special Pilonul II, este fundamentat pe principii solide și este proiectat să ofere un suport financiar pe termen lung, complementar pensiei de stat. Înțelegerea corectă a acestor aspecte este esențială pentru fiecare român care își construiește viitorul financiar.
